
La capitalisation des intérêts, souvent évoquée sous le terme d’intérêts composés, s’impose comme une stratégie incontournable pour quiconque souhaite voir son épargne prendre de la valeur sur la durée. La logique est simple : au lieu de laisser les gains accumulés faire du surplace, ils sont automatiquement réinvestis pour produire à leur tour des revenus. Ce mécanisme génère un effet boule de neige qui peut transformer un placement modeste en un capital significatif, à condition de rester patient et discipliné. Pourtant, le vrai potentiel de cette stratégie reste souvent méconnu, mal interprété, ou sous-exploité par ceux qui calculent leur rendement d’épargne sans tenir compte de l’effet de la capitalisation.
En 2026, avec des taux d’intérêt souvent bas dans une économie en mutation, comprendre cette dynamique devient une arme efficace pour faire meilleure place à son argent face à l’inflation et pour optimiser les rendements. Mais la capitalisation ne se limite pas à une formule mathématique : elle guide aussi le choix des supports d’investissement, les politiques de réinvestissement des dividendes et les décisions d’optimisation fiscale. De plus, au-delà de la technique, elle impose une vision à long terme qui tranche avec les placements spéculatifs à court terme. C’est précisément cette stratégie, associée à la discipline et à la diversification, qui permet de bâtir sereinement un patrimoine solide et croissant.
L’article en bref
La capitalisation des intérêts transforme une épargne passive en moteur actif de croissance durable sur le long terme. En savoir plus sur ce mécanisme est essentiel pour maximiser son rendement.
- Effet boule de neige : Les intérêts générés sont réinvestis pour booster la croissance.
- Impact sur le rendement : Plus la durée est longue, plus le gain s’accroît exponentiellement.
- Fiscalité et liquidité : Éléments clés à considérer pour choisir son placement.
- Diversification stratégique : Associer plusieurs supports pour optimiser les résultats.
Maîtriser la capitalisation est une étape décisive pour construire une stratégie financière gagnante et durable.
Comprendre la capitalisation des intérêts pour valoriser votre épargne
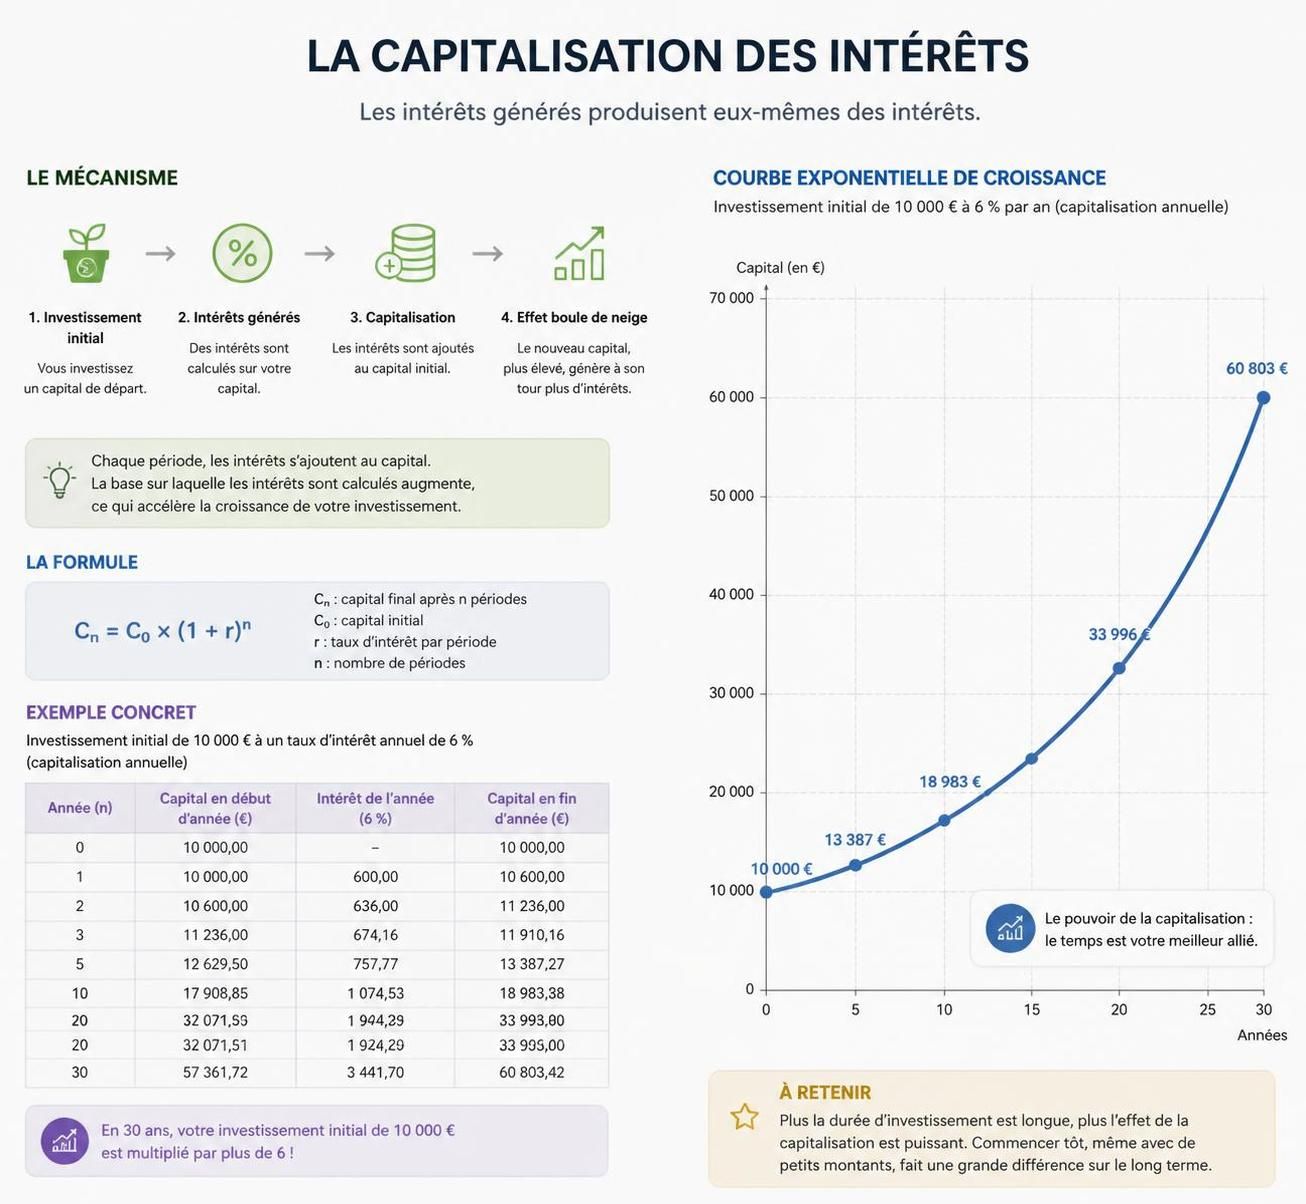
À première vue, un placement au taux annoncé semble simple à évaluer. Pourtant, en y regardant de plus près, ce sont les intérêts capitalisés—c’est-à-dire les gains qui s’ajoutent au capital initial pour produire à leur tour des intérêts—that font toute la différence. Cette méthode, aussi appelée intérêts composés, permet d’augmenter la base sur laquelle le rendement est calculé à chaque période, multipliant ainsi l’effet de croissance.
Pour illustrer, un investisseur qui place 10 000 euros à 3 % par an, en capitalisant ses intérêts, atteint en 10 ans près de 13 439 euros, contre seulement 13 000 euros avec un calcul d’intérêts simples. Cela paraît anodin, pourtant, à moyen et long terme, cet écart s’accentue spectaculairement.
Dans la vraie vie, l’ignorance de ce mécanisme peut coûter cher. Une épargne laissée en intérêts simples progresse linéairement et vite plafonne. En revanche, la capitalisation est un accélérateur qui demande patience et constance, transformant un petit capital initial en un actif qui grandit exponentiellement.
Pourquoi la capitalisation change la donne sur le long terme
Le vrai secret de la capitalisation réside dans sa capacité à nourrir la croissance avec la croissance elle-même. Tous les euros générés deviennent des briques pour accroître le capital de départ. Ce cercle vertueux s’intensifie avec le temps. Les professionnels le savent : c’est l’un des meilleurs moyens d’obtenir un rendement significatif sans multiplier le risque.
Pour vous en convaincre, imaginez un placement à 5 % annuel. Après 5 ans, les intérêts sur le capital initial pèsent encore plus fort, puis s’ajoutent aux gains des années suivantes. Le tableau ci-dessous compare les rendements à intérêts simples et composés sur 10 ans :
| Année | Capital avec intérêts simples (€) | Capital avec intérêts composés (€) |
|---|---|---|
| 0 | 10 000 | 10 000 |
| 1 | 10 500 | 10 500 |
| 2 | 11 000 | 11 025 |
| 3 | 11 500 | 11 576 |
| 4 | 12 000 | 12 155 |
| 5 | 12 500 | 12 763 |
| 6 | 13 000 | 13 401 |
| 7 | 13 500 | 14 071 |
| 8 | 14 000 | 14 774 |
| 9 | 14 500 | 15 513 |
| 10 | 15 000 | 16 289 |
Capitalisation et choix des placements : comment associer rendement et sécurité
La capitalisation n’est pas l’apanage d’un seul produit financier. En 2026, elle se retrouve dans une palette large de placements adaptés aux différentes tolérances au risque et objectifs de chacun. Livret A, assurance vie, PEA, obligations ou encore fonds communs de placement, chacun joue selon des règles propres mais sur la base du même moteur : l’accumulation des intérêts.
Ce mécanisme entraîne une accélération de la croissance du capital, mais certains éléments influencent fortement son efficacité :
- La fiscalité : Les prélèvements comme le PFU grèvent souvent une partie des gains. Certains supports comme le Livret A ou après un délai d’ancienneté, l’assurance vie, profitent d’avantages notables.
- La liquidité : Plus un placement est bloqué longtemps, plus la capitalisation produit d’effets. Le PER par exemple capitalise sur plusieurs décennies, mais avec une disponibilité de fonds limitée avant la retraite.
- La diversification : Mixer différents produits réduit le risque tout en boostant la croissance globale du portefeuille.
Choisir la bonne formule de capitalisation pour optimiser ses revenus, c’est aussi savoir composer entre sécurité et performance, tout en gardant un œil sur les frais de gestion qui peuvent eux aussi rogner les gains.
Comparaison des principales options de capitalisation
| Type de placement | Taux moyen annuel | Risque | Liquidité |
|---|---|---|---|
| Compte d’épargne (Livret A, LDDS) | 1 – 2 % | Faible | Élevée |
| Obligations | 2 – 5 % | Modéré | Modérée |
| Actions | 5 – 15 % (variable) | Élevé | Élevée |
| Fonds communs de placement | 3 – 10 % | Modéré à élevé | Variable |
| Plan Épargne Retraite (PER) | Variable selon supports | Variable | Faible (blocage jusqu’à la retraite) |
Stratégies pour maximiser la capitalisation et éviter les pièges
Dans la vraie vie, la chose la plus difficile est de garder le cap et comprendre que le succès de la capitalisation repose sur plusieurs piliers :
- Commencer tôt : Plus vous engagez votre argent rapidement, plus l’effet multiplicateur du temps sera important.
- Réinvestir systématiquement : Ne pas prélever les intérêts produits mais les laisser grossir le capital pour créer un cercle vertueux.
- Diversifier ses placements : Associer sécurité et rendement pour stabiliser vos gains et limiter les risques.
- Réduire les frais : Les coûts cachés peuvent grignoter vos bénéfices ; privilégiez les produits aux frais maîtrisés.
Être discipliné dans l’investissement, c’est accepter que le rendement ne soit pas immédiat mais exponentiel dans la durée. C’est précisément cette patience qui marque la différence entre un épargnant passif et un investisseur stratégique.
Qu’est-ce que la capitalisation des intérêts ?
C’est le réinvestissement automatique des intérêts générés par un capital pour produire à leur tour des intérêts supplémentaires, favorisant une croissance exponentielle.
Pourquoi privilégier les intérêts composés pour son épargne ?
Ils offrent un effet de levier naturel permettant de maximiser la croissance de votre capital sans augmenter le risque.
Quels placements capitalisent le mieux les intérêts ?
Les assurances vie, PEA, obligations, fonds communs et certains livrets offrent des mécanismes de capitalisation adaptés à différents profils d’investisseurs.
Comment la fiscalité impacte-t-elle la capitalisation ?
Les prélèvements fiscaux réduisent la rentabilité nette. Certains supports bénéficient d’avantages fiscaux qui optimisent la performance à long terme.
Quel rôle joue la durée dans la capitalisation ?
C’est un facteur clé. Plus l’argent reste investi longtemps, plus la capitalisation génère de croissance exponentielle du capital.