Dans le secteur du BTP, la sous-traitance est un maillon crucial, mais aussi fragile. Les petites structures, souvent exposées aux retards de paiement et aux imprévus, voient leur trésorerie mise à rude épreuve. Pour un entrepreneur, comprendre les mécanismes de la caution bancaire sous-traitant devient indispensable pour sécuriser ses engagements sans prendre de risque financier. Ce n’est pas qu’une formalité : c’est un filet de sécurité pragmatique qui régule la confiance entre donneur d’ordre, entrepreneur principal et sous-traitant. Grâce à elle, chaque partie sait à quel point son activité est protégée, ce qui change radicalement la donne lorsque les factures s’enchaînent et que les échéances s’approchent.
La complexité des relations contractuelles, amplifiée par la diversité des marchés, nécessite une vigilance constante. La loi du 31 décembre 1975 encadre ces pratiques, imposant des règles précises qui sauvegardent la chaîne financière. La garantie bancaire, la délégation de paiement et le compte séquestre figurent parmi les dispositifs les plus pertinents pour maîtriser les risques. En combinant ces outils avec une gestion rigoureuse des contrats, notamment des clauses d’action directe ou de retenue de garantie, le sous-traitant gagne un avantage stratégique décisif. Dans un environnement où chaque retard peut fragiliser plusieurs chantiers simultanés, cette approche solide est la clé d’une sécurité financière durable.
L’article en bref
Comprendre et maîtriser la caution bancaire pour sous-traitants, c’est prendre le contrôle de sa trésorerie et de ses contrats dans un secteur où les impayés peuvent rapidement ruiner une activité.
- Protection pratique : La caution bancaire limite les impayés et sécurise les paiements
- Cadre légal essentiel : La loi de 1975 régit les garanties obligatoires
- Solutions complémentaires : Délégation de paiement et compte séquestre pour plus de flexibilité
- Attention aux détails : Contrats bien ficelés et clauses claires évitent les litiges
Mieux appréhender ces garanties, c’est éviter les mauvais coups et piloter ses engagements en toute sérénité.
Les enjeux concrets de la caution bancaire pour le sous-traitant
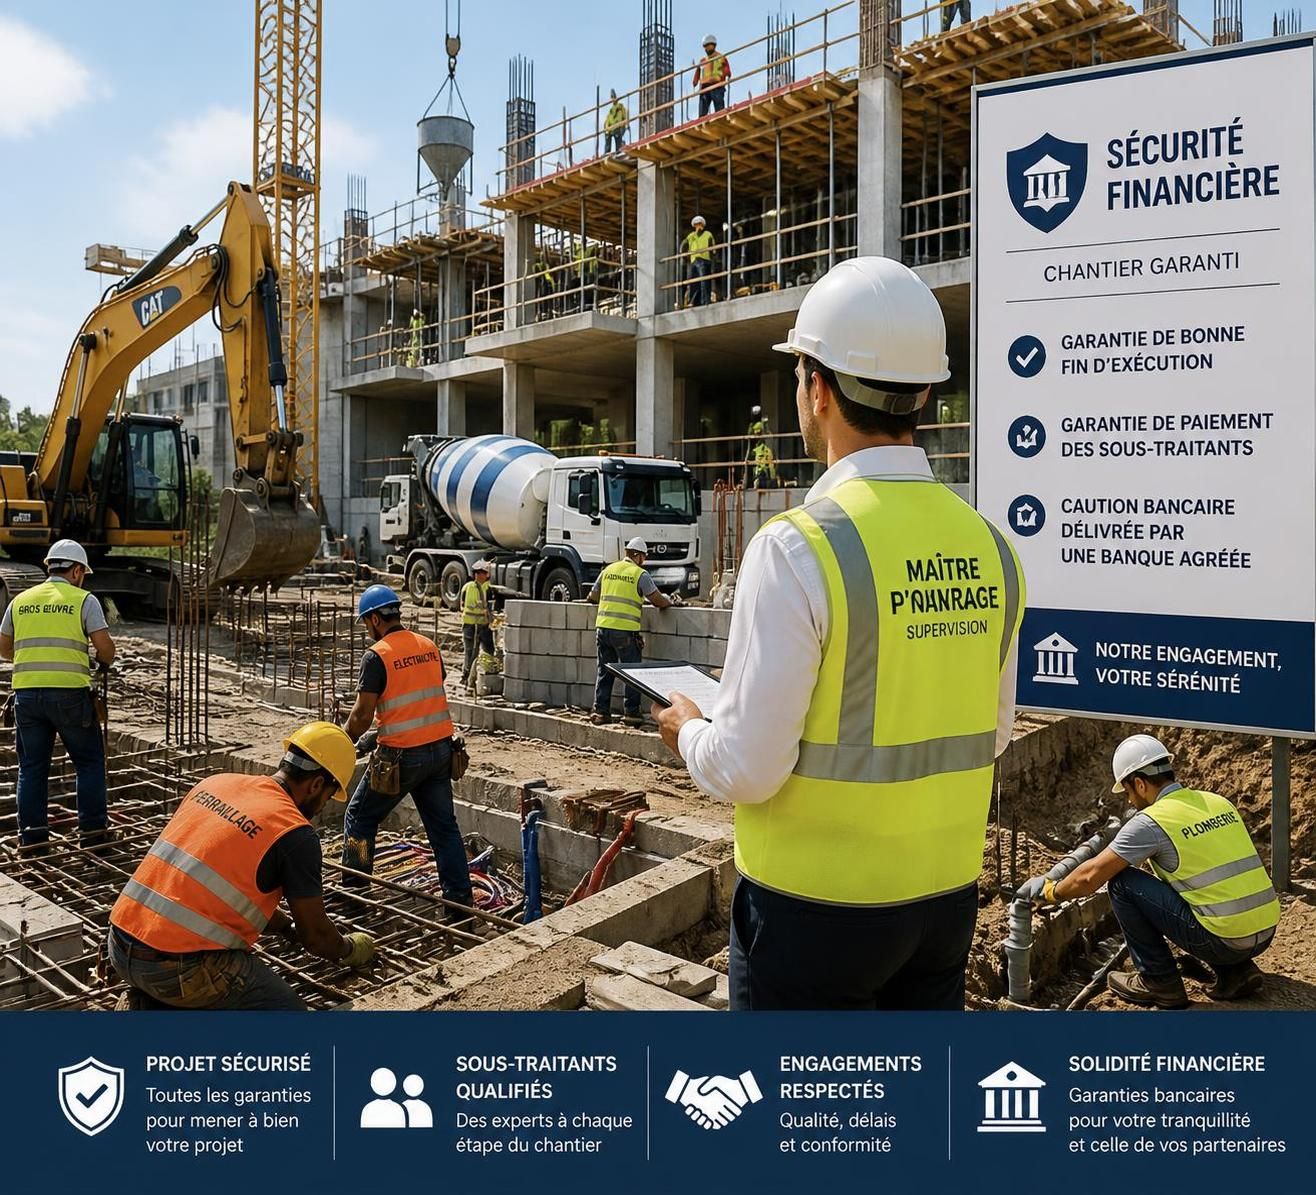
Dans la vraie vie, un chantier ne tient pas uniquement sur la qualité des travaux, mais aussi sur la solidité des garanties financières. Peu de startups ou PME du BTP peuvent se permettre de financer la chaîne entière des paiements, surtout quand le donneur d’ordre tarde à régler. La caution bancaire sous-traitant agit ici comme un bouclier : elle engage la banque à couvrir les sommes dues en cas de défaillance, offrant ainsi une protection financière vitale. Sans cette assurance sous-traitance, les risques d’impayés pèsent lourd, et la gestion des risques devient un casse-tête permanent.
Les retards dans les paiements ne sont pas qu’un aléa : ils représentent la cause principale des défaillances dans ce secteur. Un exemple clair ? Lors d’une rénovation, un artisan du second œuvre peut finir son lot mais voir sa facture bloquée jusqu’à réception finale, mettant en péril sa trésorerie. C’est précisément pour pallier ce genre de situations que la caution bancaire ainsi que d’autres mécanismes comme la délégation de paiement ont été conçus. Le chantier avance quand on sait que les fonds sont sécurisés, sans embûches financières en cours de route.
Adapter sa garantie selon le type de sous-traitance
Une des erreurs fréquentes consiste à appliquer la même approche de garantie pour tout type de sous-traitance. Pourtant, les exigences varient selon que l’on parle de travaux, de fourniture ou de prestations d’études et services :
| Type de sous-traitance | Livrable principal | Focus essentiel de la garantie |
|---|---|---|
| Travaux | Exécution sur chantier | Délais, conformité, paiement par lot |
| Fourniture | Matériaux, équipements | Réception, non-conformité, transport |
| Études et services | Rapports, analyses techniques | Responsabilité intellectuelle, délais |
Concrètement, un bureau d’études ne doit pas couvrir les mêmes risques qu’un lot de maçonnerie. Cette nuance est essentielle pour éviter un surcoût inutile ou, pire, une garantie insuffisante au moment critique.
Comprendre le cadre légal de la caution bancaire dans la sous-traitance
La loi du 31 décembre 1975 reste la pierre angulaire qui protège les sous-traitants. Son objectif : garantir que personne n’avance seul dans l’exécution sans une sécurité financière minimale. Le texte impose notamment un agrément formel du sous-traitant par le maître d’ouvrage et organise les modalités de paiement afin d’éviter que les fonds restent bloqués dans la chaîne. Dans les marchés publics, cette réglementation est stricte, tandis que dans le privé, elle sert surtout de référence contractuelle à ne pas négliger pour sécuriser ses engagements.
Cette loi permet aussi de déclencher une action directe vers le maître d’ouvrage si la facture reste impayée. C’est un levier juridique puissant, à condition que le dossier contractuel soit bien monté. Une autre précaution : la retenue de garantie, qui protège contre les réserves et finitions, mais qui doit être strictement encadrée pour ne pas devenir un frein à la trésorerie.
Choisir entre caution bancaire, délégation de paiement et compte séquestre
Trois dispositifs majeurs s’offrent au sous-traitant pour sécuriser ses paiements. Chacun a ses avantages et ses limites :
| Dispositif | Fonctionnement | Avantage clé | Limite courante |
|---|---|---|---|
| Caution bancaire | Garantie de paiement par un garant financier | Sécurité forte et interlocuteur solvable | Coût et démarches parfois lourdes |
| Délégation de paiement | Paiement direct du maître d’ouvrage au sous-traitant | Simplicité et rapidité | Dépend de la bonne entente contractuelle |
| Compte séquestre | Blocage des fonds avec libération selon conditions | Clarté des flux financiers | Nécessite une écriture contractuelle précise |
La clé pour un entrepreneur : choisir le dispositif qui s’adapte le mieux au projet et à sa capacité d’organisation. Un mauvais montage complique souvent la gestion plutôt qu’il ne l’optimise. Gérer la garantie bancaire dans la durée implique également de surveiller la validité de la caution, sa durée et ses clauses spécifiques.
Construire une gestion efficace du contrat de sous-traitance
Avant même de poser la première brique, le contrat doit être béton. Les documents clés à verrouiller comprennent le devis signé, les modalités précises de paiement, l’agrément du sous-traitant, ainsi que le montant et la durée de la caution bancaire. Cette rigueur prévient les zones d’ombres, limite les frictions en cours de chantier, et facilite les relances. L’absence de ces éléments écrits peut conduire à des situations où la trésorerie fond inexorablement, faute de mécanisme clair.
Distinguer la retenue de garantie et organiser clairement ses conditions de levée évite également des blocages inutiles. C’est un point qui pose souvent problème et qui, pourtant, se règle facilement par un encadrement contractuel précis. Dans la vraie vie, un petit oubli contractuel ici peut suffire à déstabiliser le financement du sous-traitant, rendant le risque financier réel.
- Valider l’agrément du sous-traitant en amont
- Définir clairement la nature et le montant de la caution bancaire
- Fixer un calendrier rigoureux des paiements et pénalités
- Préciser les règles de retenue de garantie et ses conditions de libération
- Maintenir un suivi rigoureux des validations intermédiaires
Cette discipline contractuelle est la clé pour éviter les mauvaises surprises, et pour que la gestion des risques reste sous contrôle. Pour aller plus loin, explorer des solutions de financement comme le prêt professionnel dédié aux artisans peut renforcer sa trésorerie et offrir une marge de manœuvre supplémentaire.
Les erreurs à éviter pour ne pas fragiliser ses contrats
Plusieurs pièges guettent les sous-traitants dans leur démarche de sécurisation. Parmi les plus fréquents :
- Croire qu’une promesse orale ou une clause vague suffisent à protéger financièrement
- Négliger la durée de validité de la caution, qui doit correspondre à la réalité du chantier
- Omettre d’inclure les clauses précises sur l’utilisation de la caution et le déclenchement de l’action directe
- Confondre assurance de chantier et garantie bancaire, deux choses différentes
- Ne pas anticiper le calendrier de libération de la retenue de garantie, générant frustration et tensions
Anticiper ces erreurs dès la négociation permet d’éviter un scénario où le sous-traitant se retrouve seul face à un manque à gagner. Mieux vaut s’armer d’un contrat béton et d’un interlocuteur bancaire fiable que de subir les aléas financiers. Sur ce point, choisir sa banque avec soin est primordial : un établissement reconverti à bas prix peut coûter bien plus cher en termes de sécurité.
Les pièges habituels dans le choix de la banque
Un entrepreneur peut être tenté de sélectionner une banque uniquement via les tarifs affichés. Ce réflexe est une erreur courante. Prioriser des services complets et une qualité de suivi se révèle souvent gagnant sur le long terme. En cas de recours à la caution, la réactivité de la banque et la clarté des conditions se traduisent en économies de temps et d’argent. Sur ce sujet, consultez les avis relatifs à la carte Zero, un outil complémentaire pour entrepreneurs qui souhaitent optimiser leur gestion financière.
La caution bancaire est-elle obligatoire pour tous les sous-traitants ?
Non, son obligation dépend du type de marché. Dans les marchés publics, cette garantie est souvent requise, tandis que dans le privé elle est généralement négociable en fonction du contrat.
Quelle est la différence entre action directe et paiement direct ?
Le paiement direct est prévu lorsque le maître d’ouvrage règle directement le sous-traitant, évitant les intermédiaires, tandis que l’action directe est un recours juridique permettant au sous-traitant de toucher le paiement auprès du maître d’ouvrage si l’entrepreneur principal ne paie pas.
Le compte séquestre peut-il remplacer une caution bancaire ?
Il constitue une alternative efficace mais sa réussite dépend d’un cadre contractuel précise et d’une bonne définition des conditions de libération des fonds. Ce n’est pas une substitution directe mais un complément possible.
La retenue de garantie peut-elle bloquer durablement le paiement ?
La retenue doit être strictement encadrée dans le contrat pour éviter une immobilisation excessive des fonds. Un délai non précisé ou trop long peut générer des tensions et des difficultés de trésorerie.
Comment calculer le montant nécessaire pour une caution ?
Le montant dépend de la nature et du volume du contrat, généralement entre 5% et 10% du montant total, avec une évaluation attentive des risques et des imprévus associés.